


Страхование коммерческого здания: как сопоставить риски, исключения и покрытие
Сравнивать страховые предложения только по премии недостаточно. За одинаковым названием могут стоять разные перечни имущества, исключения и ограничения выплаты. Собственнику нужна проверка на конкретных сценариях: что повреждено, почему это произошло, какой убыток признаётся покрываемым и какая часть расходов остаётся у объекта.
Зафиксируйте, чьи потери и какое имущество вы страхуете
До запроса цены составьте описание объекта, одинаковое для всех страховщиков. Названия «офисный центр» или «складской комплекс» недостаточно для сравнения: за ними могут стоять разные перечни имущества. Если одно предложение включает только конструкции, а другое — ещё отделку и оборудование, разница в премии пока ничего не говорит о выгодности.
Разделите описание на несколько позиций:
- конструкции здания: какие корпуса, пристройки и помещения входят в перечень;
- отделка: где заканчивается имущество собственника и начинаются улучшения арендатора;
- инженерные системы и оборудование: что включено в состав здания, а что нужно перечислить отдельно;
- наружные объекты: сети, парковка, ограждение и другие элементы территории, которые вы хотите включить;
- имущество других лиц: на каком основании оно находится на объекте и чей интерес предполагается застраховать.
Рядом с каждой позицией укажите владельца, подтверждающий документ, местонахождение и описание, позволяющее однозначно узнать имущество. Например, оборудование на кровле лучше обозначить по назначению и составу, а не оставлять внутри общей строки «инженерия». Это рабочий перечень для согласования, а не утверждение, что всё перечисленное автоматически входит в полис.
Отдельно запишите, какие финансовые последствия вас беспокоят: восстановление здания, утрата собственных вещей, снижение арендных поступлений, требования третьих лиц. Не объединяйте их словом «ущерб». Для каждой задачи попросите указать конкретное покрытие и получателя возмещения. Полис на здание сам по себе не отвечает на вопрос, кто и на каких условиях компенсирует потери арендатора.
Результат этого шага — согласованный перечень с границами имущества и территории. По нему можно проверить предложения построчно и обнаружить пропуски до обсуждения тарифа.
Проверьте покрытие на сценариях ущерба
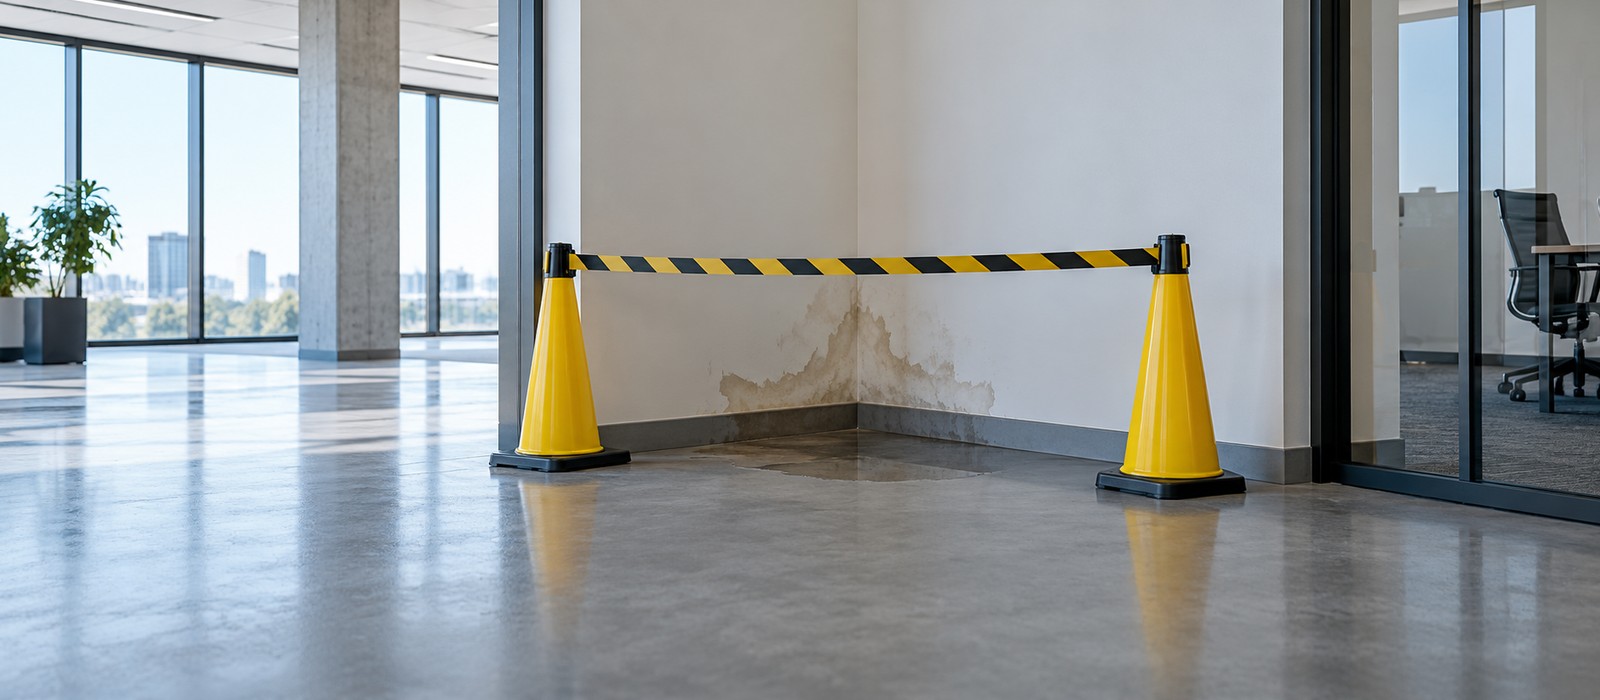
Для чтения правил полезнее конкретная ситуация, чем длинный список названий рисков. Выберите события, значимые для вашего здания: вода из внутреннего трубопровода, проникновение осадков через кровлю, повреждение оборудования, пожар в арендном помещении. Это сценарии для проверки условий, а не перечень гарантированно страхуемых событий.
По каждому сценарию пройдите одну цепочку вопросов:
- Какое именно имущество повреждено и включено ли оно в согласованный перечень?
- Как описана причина повреждения в договоре: совпадает ли она с выбранным сценарием?
- Есть ли исключение для этой причины, состояния имущества или обстоятельств события?
- Предлагается ли дополнительная оговорка, которая меняет результат проверки, и включена ли она в проект договора?
- Какие ограничения и обязанности остаются даже после такого расширения?
Например, строку «ущерб от воды» стоит разложить на отдельные вопросы: авария внутренней системы, поступление воды извне, осадки, постепенное намокание. Не переносите ответ по одной причине на остальные. Попросите страховщика показать пункты, по которым будет рассматриваться каждая ситуация.
Название «от всех рисков» тоже не заменяет эту проверку. В правилах МТС Страхование с таким названием есть исключения, в том числе связанные с отдельными причинами повреждения и строительными работами. Это пример устройства конкретных правил, а не единый перечень ограничений для всего рынка.
Фиксируйте ответы со ссылками на пункты полиса, правил и приложений. Если объяснение менеджера выглядит шире договорного текста, попросите согласовать соответствующую формулировку в документах. Ответ «обычно такое покрывается» оставляет главный вопрос открытым.
Сопоставьте сумму, лимиты и франшизу
Начните с базы оценки: какую стоимость здания стороны используют и как будут определять расходы на восстановление. Не подставляйте цену покупки объекта вместе с землёй в графу страховой стоимости без проверки. Важно получить согласованный ответ о составе оценки, учёте износа и документах, которыми стоимость подтверждается.
Затем выясните, что произойдёт, если страховая сумма окажется ниже принятой стоимости имущества. Например, пункт 6.4 правил комбинированного страхования имущества юридических лиц, редакция 3 предусматривает пропорциональное возмещение при неполном страховании, если договором не установлено иное. Это условие конкретных правил: применять такую формулу к любому предложению нельзя.
Лимит проверяйте отдельно от общей страховой суммы: на какой риск или имущество он установлен, относится ли к одному случаю или совокупности случаев за период, уменьшается ли после выплаты. По франшизе запросите не только размер, но и тип, базу расчёта и порядок применения. При условной франшизе важен порог, при безусловной — вычитаемая часть; точный механизм нужно читать в условиях предложения.
Условный пример: одинаковая сумма, разные результаты
Допустим, сравниваются два вымышленных варианта покрытия одного здания. В обоих согласованы стоимость и страховая сумма 100 млн рублей, недострахования нет. Один и тот же ущерб 5 млн рублей полностью признан покрываемым. Для примера задан порядок: сначала ущерб ограничивается лимитом на событие, затем вычитается безусловная франшиза. Других вычетов и ранее использованных лимитов нет.
| Условие | Вариант А | Вариант Б |
|---|---|---|
| Лимит по рассматриваемому риску на событие | 10 млн рублей | 3 млн рублей |
| Безусловная франшиза на событие | 0,5 млн рублей | 0,1 млн рублей |
| Расчёт по заданным условиям | 5 − 0,5 = 4,5 млн рублей | 3 − 0,1 = 2,9 млн рублей |
| Часть ущерба, остающаяся у собственника | 0,5 млн рублей | 2,1 млн рублей |
У варианта Б меньше франшиза, но в выбранном сценарии больше непокрытая часть ущерба из-за лимита. Это учебная арифметика, не прогноз выплаты и не рекомендация выбрать вариант А: страховые премии, другие риски и условия здесь не сравниваются. В реальном договоре порядок применения ограничений может отличаться.
Отдельно разберите потерю арендной платы

Расходы на ремонт и недополученная аренда — разные задачи для страховой программы. Даже если повреждение здания покрывается, нельзя из этого сделать вывод о возмещении арендных поступлений. В приложении № 13 к правилам комбинированного страхования такая защита предусмотрена как дополнение, которое должно быть особо включено в договор и связано с покрываемым имущественным событием.
Проверьте эту часть предложения вместе с договорами аренды. Для каждого помещения задайте вопросы:
- Какая ситуация запускает покрытие: полная невозможность использования, частичное ограничение или иное прямо описанное обстоятельство?
- Какие поступления входят в расчёт: только арендная плата или также отдельные возмещаемые расходы?
- Какими документами подтверждаются размер дохода до события и его последующее снижение?
- Как определяются начало и окончание возмещаемого периода, его предельная продолжительность?
- Есть ли отдельные лимит и франшиза, в том числе выраженная в днях?
Для оценки нужного периода подготовьте реалистичный сценарий восстановления: обследование, проектные решения, поставка оборудования, ремонт, подготовка помещений к использованию. Затем выясните, какие из этих этапов учитываются предложенными условиями. Длительность ремонта по вашему плану и период, за который страховщик рассчитывает потерю дохода, не стоит заранее считать одинаковыми.
Не приравнивайте к такому событию обычную вакантность, окончание аренды или задолженность арендатора. Если вам нужна защита именно от этих обстоятельств, сформулируйте отдельный запрос и получите ответ о наличии и границах соответствующего покрытия. Обещание «застраховать арендный доход» без описания причины потери недостаточно для выбора.
Проверьте, сможете ли вы подтвердить убыток
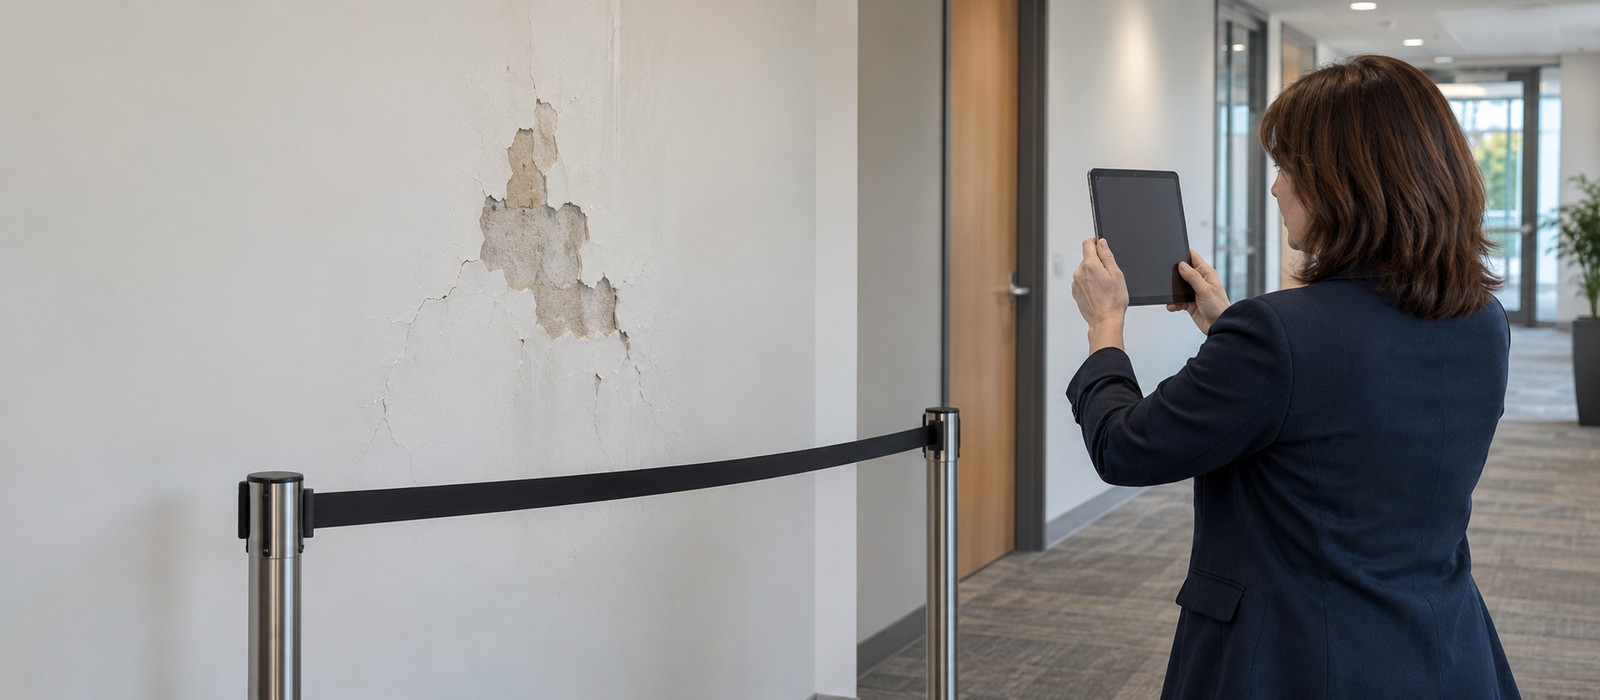
Предложение стоит оценивать и с позиции управляющего, которому придётся организовать действия при происшествии. До заключения договора запросите перечень уведомлений и документов, контакты для заявления события, порядок осмотра и согласования восстановительных работ. Раздел 16 правил комбинированного страхования, например, предусматривает подтверждение интереса в имуществе, обстоятельств и размера ущерба; состав документов зависит от события.
Подготовьте доступный ответственным сотрудникам комплект: полис со всеми приложениями, перечень имущества, документы о принадлежности, исходные фотографии, сведения о стоимости и техническом обслуживании. Для арендных потерь добавьте договоры, начисления и документы о фактических поступлениях. Назначьте сотрудника, который поддерживает комплект в актуальном состоянии, и его заместителя.
Что включить в памятку на случай происшествия
- Сначала обеспечить безопасность людей и вызвать необходимые экстренные или аварийные службы. Опасные осмотры и работы поручать специалистам.
- Уведомить страховщика способом и в срок, указанными в применимых условиях; сохранить подтверждение отправки и номер обращения.
- Безопасно зафиксировать место, время и видимые последствия: фотографии, записи диспетчера, акты служб и подрядчиков. Не выдавать предположение о причине за установленный факт.
- Согласовать осмотр и дальнейшие действия с повреждённым имуществом. Не откладывать необходимые меры безопасности ради фотографий или ожидания представителя; причины срочных действий и выполненные работы документировать.
- Собрать расчёт ущерба с подтверждающими документами и вести перечень переданных материалов, запросов и ответов.
Эта последовательность — основа внутренней памятки, которую нужно сверить с конкретным договором. Универсального срока уведомления или одинакового комплекта актов для всех полисов здесь нет. До события уточните, кто вправе взаимодействовать со страховщиком от имени собственника и как будут передаваться сведения от арендаторов.
Наличие фотографий и смет не гарантирует выплату. Их задача — помочь установить обстоятельства и обосновать заявленный убыток, после чего он рассматривается по условиям страхования.
Сведите предложения в одну таблицу перед выбором
Когда ответы собраны, перенесите их в сравнительную таблицу. Для каждого страховщика используйте отдельную колонку, а рядом оставьте место для ссылки на пункт документа. Не ограничивайтесь отметками «да» и «нет»: записывайте условие, при котором ответ верен.
| Строка сравнения | Что записать |
|---|---|
| Комплект документов | Проект полиса, название и редакция правил, перечень приложений и индивидуальных оговорок |
| Имущество и интерес | Согласованные объекты, принадлежность, территория, получатель возмещения |
| Выбранный сценарий | Причина ущерба, покрытие, применимые исключения и согласованное расширение |
| Расчёт возмещения | База стоимости, страховая сумма, условие о недостраховании, лимит, франшиза и порядок их применения |
| Арендные потери | Включено ли покрытие, запускающее событие, состав поступлений, период и ограничения |
| Урегулирование | Уведомления, подтверждающие документы, осмотр, ответственные и каналы связи |
| Цена и действие договора | Премия, порядок оплаты, начало и окончание покрытия, условия изменения и продления |
Строку со сценарием повторите для каждой существенной ситуации. Отдельно перечислите вопросы, на которые ответа пока нет: их нельзя считать согласованным покрытием. Если один страховщик исключает важный риск, а другой предлагает расширение, сравните предложения ещё раз после приведения к сопоставимому объёму защиты.
Решение собственника стоит зафиксировать короткой запиской: какие потери программа покрывает на согласованных условиях, какие остаются на объекте и почему выбран именно такой баланс премии, ограничений и собственных расходов. Для сложного здания эту работу можно включить в страхование и управление рисками коммерческой недвижимости: начать с перечня имущества и сценариев, затем проверить предложения и подготовить порядок урегулирования.
Не оставляйте принятый перечень неизменным до следующего продления. Смена использования помещения, новые работы, оборудование или существенные изменения аренды — повод проверить соответствие фактического состояния условиям договора и предусмотренный порядок уведомления страховщика. Не каждое изменение требует одинаковых действий: их нужно определить по применимым условиям и при необходимости согласовать документально.
Итог сравнения — понимание того, какие убытки и на каких условиях передаются страховщику, а какие собственник сохраняет за собой. Именно с этим результатом имеет смысл сопоставлять цену полиса.
